ÖRAG sieht am österreichischen Immobilienmarkt zwar erste Stabilisierungstendenzen, aber keine einheitliche Erholung. Finanzierung, Zinsen und geopolitische Risiken bleiben Belastungsfaktoren, während einzelne Segmente von Mietwohnungen bis Logistik bereits wieder stärkere Nachfrage zeigen.
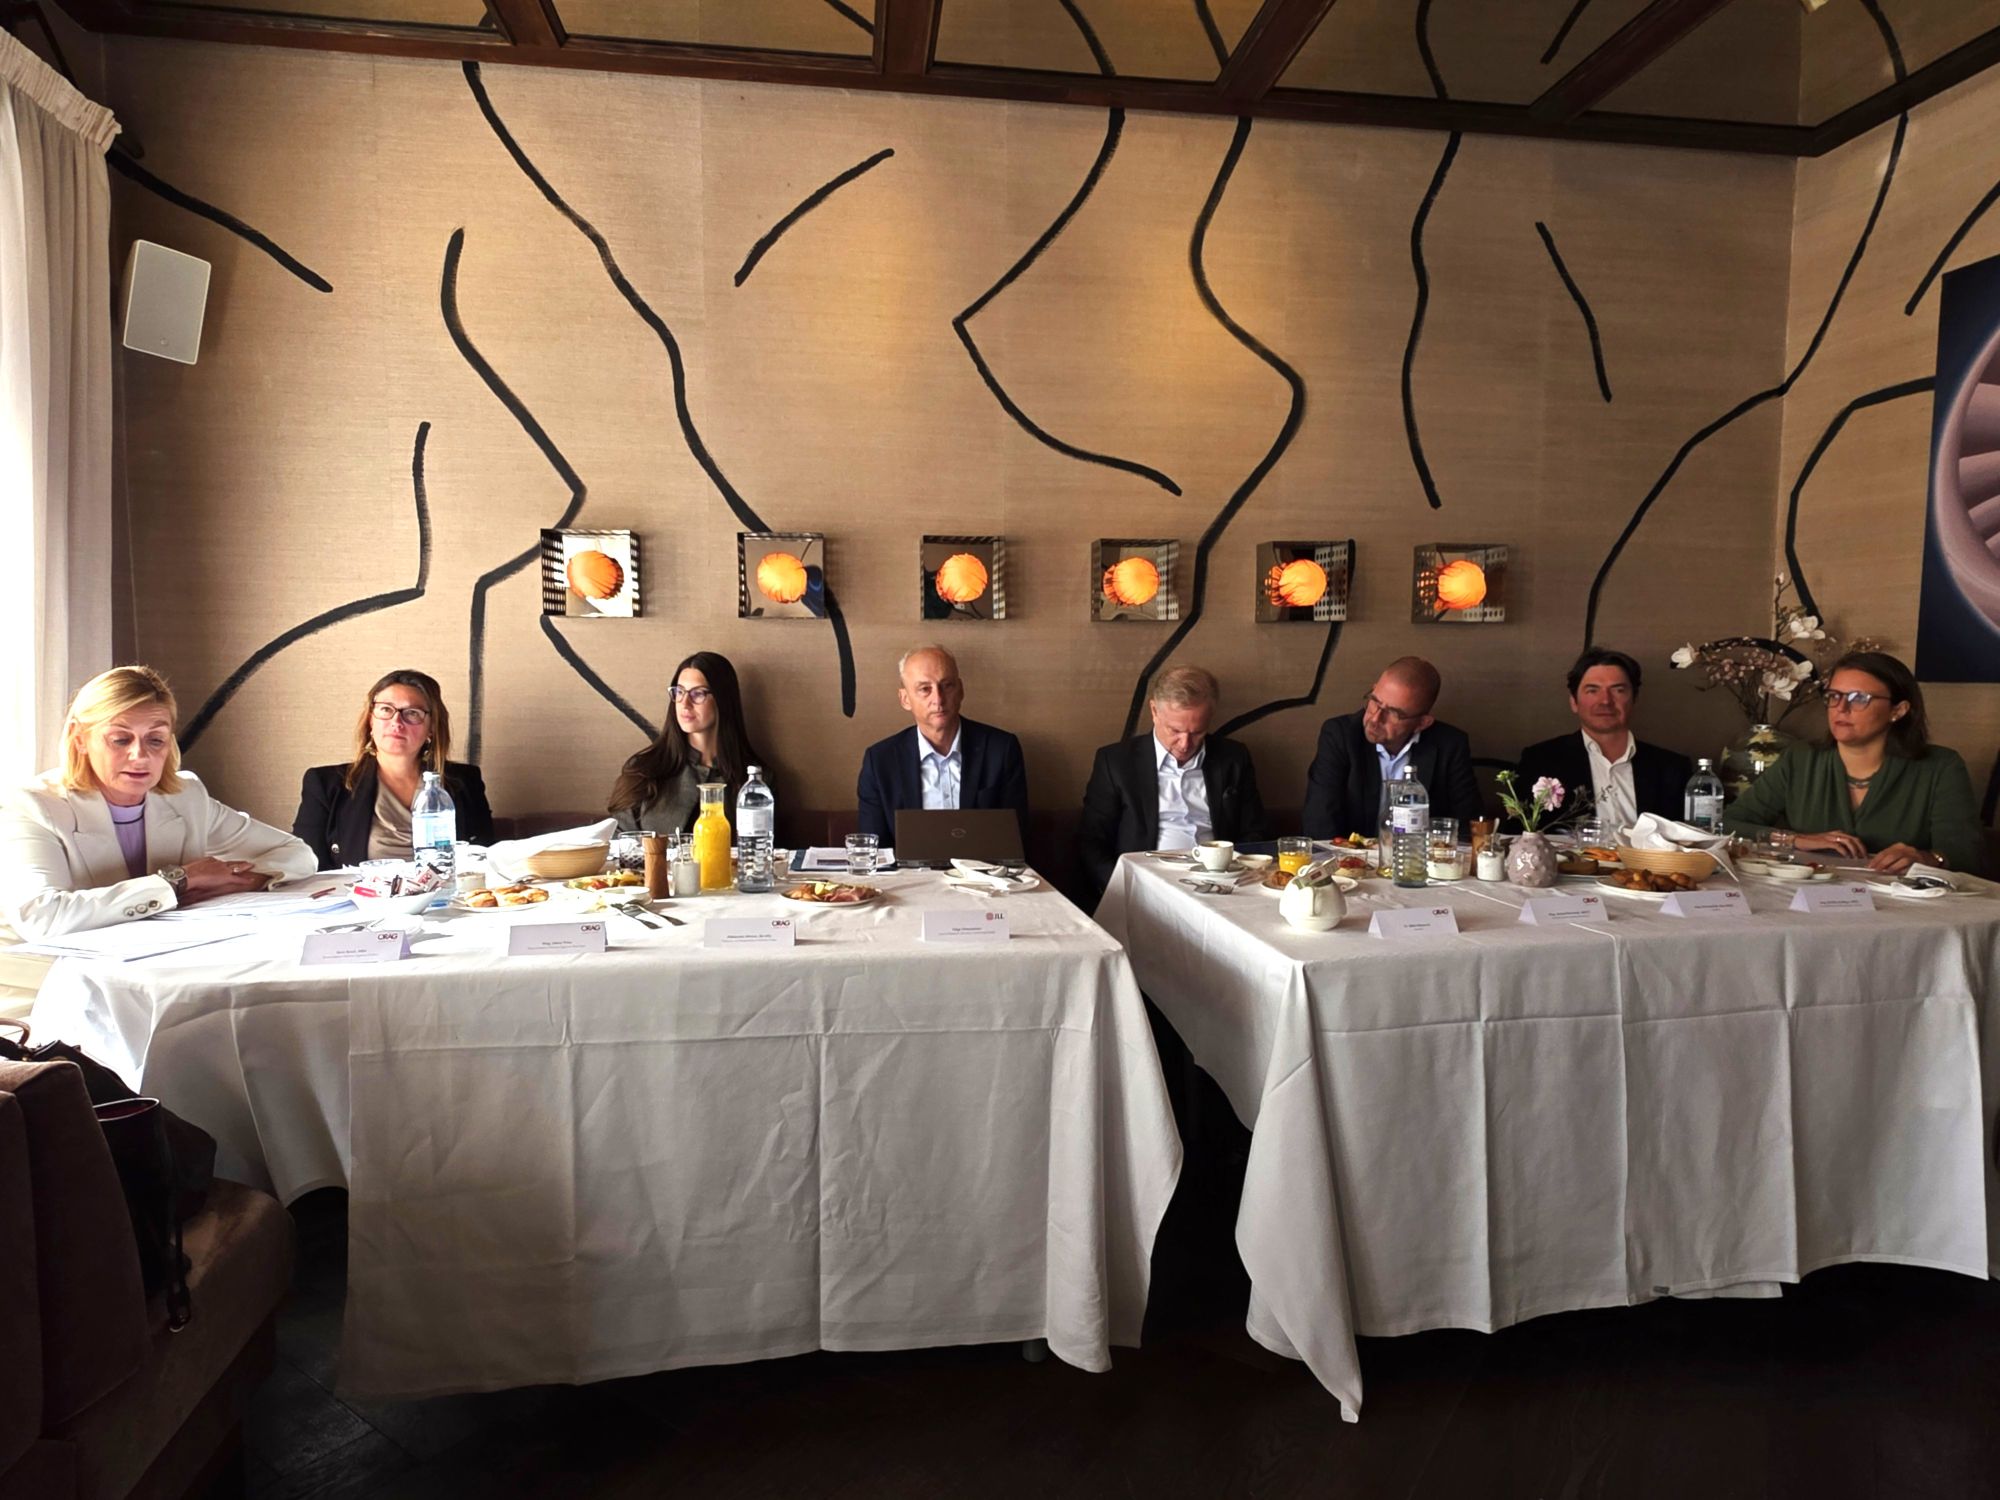
Der österreichische Immobilienmarkt zeigt sich im Herbst 2026 zunehmend segmentiert. Während einzelne Teilmärkte erste Stabilisierungstendenzen erkennen lassen, bleiben Finanzierung, Zinsen, schwache Neubauleistung und geopolitische Unsicherheiten wesentliche Belastungsfaktoren, von einer breitflächigen Erholung ist man jedenfalls weit entfernt. Das war der Tenor einer Pressekonferenz der ÖRAG im „Am Hof 8“ in Wien, bei der Vertreter des Unternehmens gemeinsam mit JLL-Researcher Helge Scheunemann die Entwicklung der einzelnen Immobiliensegmente analysierten.
ÖRAG-Vorstand Stefan Brezovich warnte dabei vor einer zu pauschalen Betrachtung des Marktes. Es gebe nicht den einen Immobilienmarkt, sondern zahlreiche Teilmärkte, die sich unterschiedlich entwickelten. Insgesamt hätten sich Markt und Marktteilnehmer an die Unsicherheit der vergangenen Jahre angepasst. Für eine ausgeprägte neue Aufwärtsbewegung sei es aus Sicht der ÖRAG allerdings noch zu früh. Eine tatsächliche Erholung werde „frühestens 2027“ erwartet – abhängig jedoch vom geopolitischen Umfeld, das derzeit eher für ein späteres Wiederaufleben der Märkte hindeutet.
Am Investmentmarkt ist die segmentierte Stabilisierung bislang nicht angekommen. Gegenüber dem Jahresbeginn gebe es zwar trotz der turbulenten geopolitischen Lage mehr Planungssicherheit, Angebot und Nachfrage hätten preislich aber noch nicht in allen Segmenten zusammengefunden. Finanzierungsbedingungen und die Zurückhaltung der Banken bremsten zusätzliche Transaktionen.
Für eigenkapitalstarke Investoren könne dieses Umfeld zugleich Chancen eröffnen. Wer weniger auf Fremdkapital angewiesen sei, befinde sich bei ausgewählten Objekten in einer besseren Verhandlungsposition. Entscheidend sei dabei ein langfristiger Anlagehorizont. Bei einzelnen Investments seien Kaufpreise inzwischen wieder in der Nähe oder unter den heutigen Herstellungskosten möglich. „Das Grundstück kriege ich dann quasi oben drauf geschenkt“, sagte Endl.
Helge Scheunemann, Head of Research Germany bei JLL, verglich das aktuelle Umfeld mit einer Achterbahnfahrt. Politik, Geopolitik, Inflation, Demografie und Kapitalmärkte müssten heute wesentlich stärker in Immobilienanalysen einbezogen werden als noch vor einigen Jahren. „Ich möchte am liebsten aussteigen“, beschrieb Scheunemann die anhaltende Volatilität. Trotz positiver Konjunktursignale bleibe die Stimmung in der Immobilienwirtschaft verhalten. Inflation, Anleiherenditen, geopolitische Konflikte und Handelsstreitigkeiten sorgten weiterhin für Unsicherheit.
Für Österreich sieht Scheunemann auch bei der Markttransparenz noch Nachholbedarf. Im Global Real Estate Transparency Index von JLL wurde Österreich erstmals eigenständig erfasst und liegt auf Rang 26 von 88 untersuchten Ländern. Deutschland kommt auf Rang zehn. Für Investoren sei Transparenz ein wesentlicher Faktor, weil Kapital bevorzugt in Märkte fließe, in denen Daten, Bewertungsprozesse und Transaktionen nachvollziehbar seien.
Am europäischen Investmentmarkt habe nach dem starken Einbruch zwar eine moderate Erholung eingesetzt, eine Rückkehr zu den Bedingungen der Nullzinsjahre erwartet Scheunemann allerdings nicht. „Die Bäume wachsen nicht in den Himmel“, sagte er. Vielmehr würden sich die Segmente mit unterschiedlicher Geschwindigkeit entwickeln: Während einzelne Marktbereiche bereits wieder nach oben tendierten, befänden sich andere weiterhin in der Abwärtsbewegung.
Michael Buchmeier, ÖRAG-Vorstand und Leiter Immobilienbewertung, sieht beim österreichischen Wohnimmobilienmarkt erste Anzeichen einer Normalisierung. Die Wohnimmobilienpreise seien laut den von ihm präsentierten Daten im zweiten Quartal 2026 wieder um 3,6 Prozent gestiegen. Gleichzeitig bleibe die Zahl der Insolvenzen im Bau- und Immobilienbereich hoch, auch wenn die betroffenen Volumina zuletzt zurückgegangen seien.
Als wesentlichen Engpass sieht Buchmeier weiterhin die Finanzierung. Auch nach dem Auslaufen der KIM-Verordnung orientierten sich Banken stark an den von der Finanzmarktaufsicht empfohlenen Kriterien. Im gewerblichen Bereich seien die Eigenkapitalanforderungen ebenfalls deutlich gestiegen. Frühere Finanzierungen von 100 Prozent oder darüber gehörten damit weitgehend der Vergangenheit an.
Hinzu kommt das höhere Zinsniveau. Steigende Renditen langfristiger Staatsanleihen erhöhen die Finanzierungskosten und schaffen zugleich Anlagealternativen zu Immobilien. Dadurch steigen auch die Renditeanforderungen von Investoren. Buchmeier bezeichnete die Marktdaten teilweise als besser als die allgemeine Stimmung, sieht den Ausblick insgesamt aber weiterhin verhalten: „Die Renditen müssen wieder steigen“, so Buchmeier.
Besonders angespannt zeigt sich nach Einschätzung der ÖRAG der Wiener Mietwohnungsmarkt. Aleksandra Mitrovic, Leiterin Wohnimmobilien Miete, verwies auf den deutlichen Rückgang der Baubewilligungen. Während 2019 rund 20.700 Wohnungen bewilligt worden seien, seien es 2025 nur noch rund 8.300 gewesen. Im ersten Quartal 2026 kamen laut den präsentierten Zahlen rund 1.670 Einheiten hinzu.
Das geringere Angebot treffe auf anhaltend hohe Nachfrage. „Wir sehen wirklich sehr stark diesen Druck auf die Miete“, sagte Mitrovic. Gute Wohnungen würden teilweise bereits während der Kündigungsfrist weitervermietet. Interessenten müssten deshalb oft bereits vor einer Besichtigung sämtliche Unterlagen vorbereitet haben.
Auch die Wohnungsgrößen verändern sich. Zwei-Zimmer-Wohnungen würden zunehmend mit rund 45 Quadratmetern angeboten, Drei-Zimmer-Einheiten teilweise mit rund 60 Quadratmetern. Der von Mitrovic genannte durchschnittliche Mietpreis lag 2026 bei rund 16,70 Euro pro Quadratmeter, nach etwa 12,50 Euro im Jahr 2020. Zudem näherten sich die Preise zwischen zentralen und periphereren Lagen zunehmend an.
Im Eigentumssegment hat sich nach Einschätzung von Jelena Pirker vor allem das Kaufverhalten verändert. Interessenten würden deutlich selektiver vorgehen und Entscheidungen länger prüfen. Die Kaufentscheidung könne sich inzwischen über mehrere Monate ziehen, häufig werde dabei auch die Familie stärker einbezogen.
Entscheidend seien neben dem Preis zunehmend die Mikrolage, die Nähe zur U-Bahn, effiziente Grundrisse sowie Energie- und Betriebskosten. Gleichzeitig bleibe der Neubau wegen hoher Grundstücks-, Bau- und Finanzierungskosten unter Druck. Das könne wiederum gebrauchte Eigentumswohnungen als Alternative stärken.
Auch bei Gewerbeimmobilien setzt sich die Segmentierung fort. Elisa Stadlinger sieht bei Büros einen klaren Qualitätsfokus. Moderne, energieeffiziente Flächen mit guter öffentlicher Anbindung und zeitgemäßer Ausstattung blieben gefragt, während ältere Objekte in schwächeren Lagen unter Druck stünden. Unternehmen suchten dabei nicht unbedingt mehr Fläche, sondern bessere und flexiblere Flächen. Die Schere zwischen Durchschnitts- und Spitzenmieten werde dadurch größer.
Im Einzelhandel zeige sich ein ähnliches Muster. Schwache Konsumstimmung und Onlinehandel belasteten den Gesamtmarkt, während gut frequentierte Toplagen weiterhin nachgefragt seien. Internationale Marken und Gastronomiekonzepte zeigten wieder Interesse an Wien, unterstützt durch den starken Tourismus. Schwächere Standorte hätten es hingegen deutlich schwerer.
Beim Logistik- und Gewerbemarkt registriert die ÖRAG nach zwei schwächeren Jahren wieder steigende Vermietungsnachfrage. Gleichzeitig komme weniger neue Fläche nach, wodurch zuvor spekulativ errichtete Objekte zunehmend absorbiert würden. Stadlinger fasste die Entwicklung mit einem Kriterium zusammen: Entscheidend seien „die richtige Fläche am richtigen Standort“.
Im Wiener Luxussegment sieht Karin Bosch wieder mehr Bewegung. „Der Wiener Luxusimmobilienmarkt ist zurück“, sagte sie, schränkte jedoch ein, dass der Markt heute deutlich selektiver sei als früher. Bei Wohnungen mit Preisen über zwei Millionen Euro seien die Preise im ersten Halbjahr 2026 laut ÖRAG um rund fünf Prozent gestiegen. Die Zahl der verbücherten Transaktionen erhöhte sich von 44 auf 52.
Anders stellt sich die Entwicklung bei hochwertigen Einfamilienhäusern dar. Dort hätten die Preise teilweise nachgegeben. Bosch führt das unter anderem auf weiterhin hohe Preisvorstellungen der Verkäufer sowie auf Sanierungs- und Modernisierungsbedarf zurück. Käufer würden schwer kalkulierbare Investitionen zunehmend mit Risikoabschlägen berücksichtigen. Besonders gefragt blieben Objekte mit Eigenschaften, die kaum reproduzierbar seien, etwa große Grundstücke, Privatsphäre, besondere Architektur oder außergewöhnliche Mikrolagen.