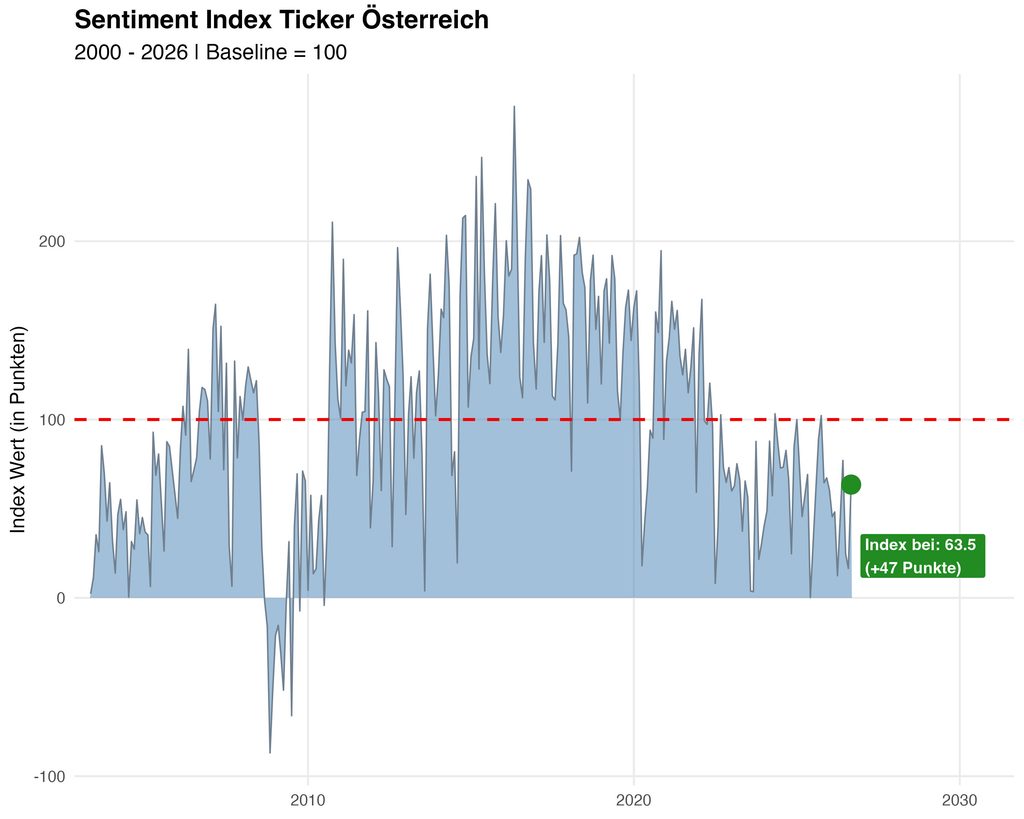
Der D-Darks Sentiment Index für den österreichischen Gewerbeimmobilienmarkt steigt im September auf 63,5 Punkte. Gegenüber August ist das ein Plus von 47 Punkten, die langfristige Baseline von 100 wird aber weiterhin deutlich verfehlt.
Die Stimmung am österreichischen Gewerbeimmobilienmarkt hat sich im September 2026 gegenüber den schwachen Sommermonaten zwar verbessert, bleibt aber nach wie vor unter den Erwartungen. Nachdem sich der Indexwert im August nochmals verschlechtert hat, ist der von D-Darks CRE Risk Intelligence ermittelte Sentiment Index im September um 47 Punkte auf 63.5 Indexpunkte angestiegen. Von einer nachhaltigen Trendwende könne daraus allerdings noch nicht gesprochen werden: Die langfristige Baseline liegt bei 100 Punkten, zudem setzt der längerfristige Sentiment-Trend seine seit 2025 erkennbare Abwärtsbewegung fort.
Erst im Juli hatte die Analyse ein deutlich eingetrübtes Marktbild gezeigt. Damals lag der Index bei rund 30 Punkten, während „Hoffnung“ noch als stabiler positiver Stimmungsindikator in der Marktkommunikation präsent war. Gleichzeitig zeigte die niedrige Sentiment-Volatilität eine weitgehend einheitliche Einschätzung der schwierigen Marktlage.
Ein positiver Monatswert macht noch keinen positiven Trend
Der Septemberwert hebt sich deutlich von den Sommermonaten ab. Ein ähnlicher Ausschlag war allerdings bereits im Mai zu beobachten und wurde in den Folgemonaten wieder zurückgegeben. Eine Abschwächung des Abwärtstrends wäre daher erst dann erkennbar, wenn sich höhere Monatswerte über mehrere Berichtsperioden bestätigen. „Der Septemberwert ist eine deutliche Gegenbewegung zu den schwachen Sommermonaten. Für eine echte Trendwende reicht ein einzelner positiver Ausschlag aber nicht aus – entscheidend ist, ob sich diese Entwicklung in den kommenden Monaten bestätigt“, sagt Christian Schitton, Gründer von D-Darks.
Bereits bei der vorangegangenen Analyse hatte Schitton auf den zeitlichen Vorlauf des Indikators hingewiesen: „Unser Sentiment Index hat die Eintrübung bereits ab Oktober 2025 gezeigt, während am Markt Anfang 2026 noch von einem möglichen Turnaround die Rede war.“ Die langfristige Trendlinie liegt im September inzwischen unter dem Tiefpunkt von 2023. Seit Herbst 2025 ist eine erneute Verschlechterung erkennbar, die durch geopolitische Entwicklungen, Zinsentscheidungen und konjunkturelle Unsicherheiten begleitet wurde.
„Hoffnung“ verschwindet aus der Marktkommunikation
Auffällig ist eine Veränderung bei den dominierenden Begriffen. Im Juli und August gehörte „Hoffnung“ noch zu den wesentlichen positiven Kategorien. Im September ist der Begriff aus der Top-Themen-Auswertung verschwunden. Damit hat sich die Marktkommunikation gegenüber der vorangegangenen Analyse verändert: Während damals trotz niedrigen Sentiments noch ein Hoffnungsnarrativ erkennbar war, fehlt dieser Erwartungsanker nun.
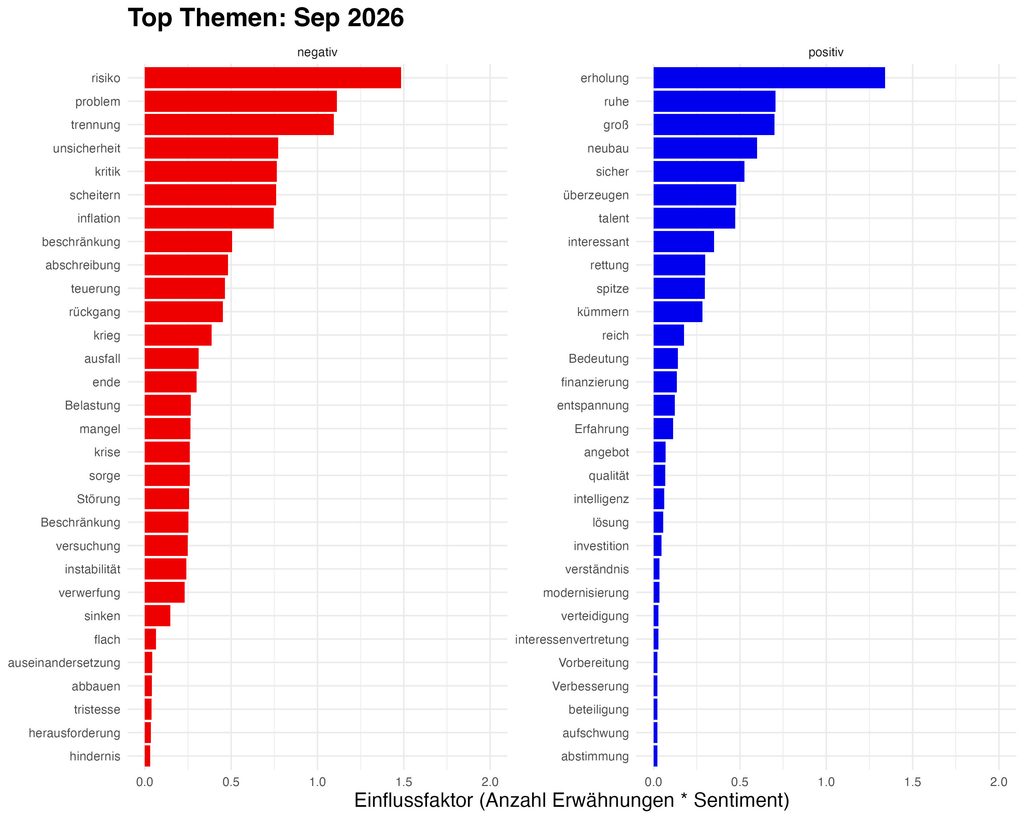
Positiv dominiert im September der Begriff „Erholung“. Auf der negativen Seite führen „Risiko“, „Problem“ und „Trennung“, gefolgt von „Unsicherheit“, „Kritik“, „Scheitern“ und „Inflation“. Mit „Abschreibung“, „Ausfall“ und „Krise“ finden sich zudem Begriffe mit direktem Bezug zu Bewertungs- und Finanzierungsthemen unter den häufig genannten negativen Kategorien. Parallel dazu haben frühere Referenzthemen an Bedeutung verloren. Zinssenkungen werden seit August kaum noch thematisiert, auch der Nahost-Konflikt ist in der Marktkommunikation deutlich weniger präsent.
Der Markt ist sich einig
Trotz des kräftigen Anstiegs des Monatsindex bleibt die Sentiment-Volatilität auf niedrigem Niveau. Seit 2023 bewegt sich der Indikator in einem engen Band um 0,2. Damit zeigt sich weiterhin eine relativ geringe Streuung der Einschätzungen innerhalb des Marktes. Schon in der Juli-Auswertung hatte Schitton diese Konstellation als breiten Konsens über die schwierige Marktlage eingeordnet: „Der Markt ist sich in seiner pessimistischen Einschätzung erstaunlich einig. Das ist kein Zeichen von Entspannung, sondern zeigt einen breiten Konsens über die gegenwärtig schwierige Lage.“
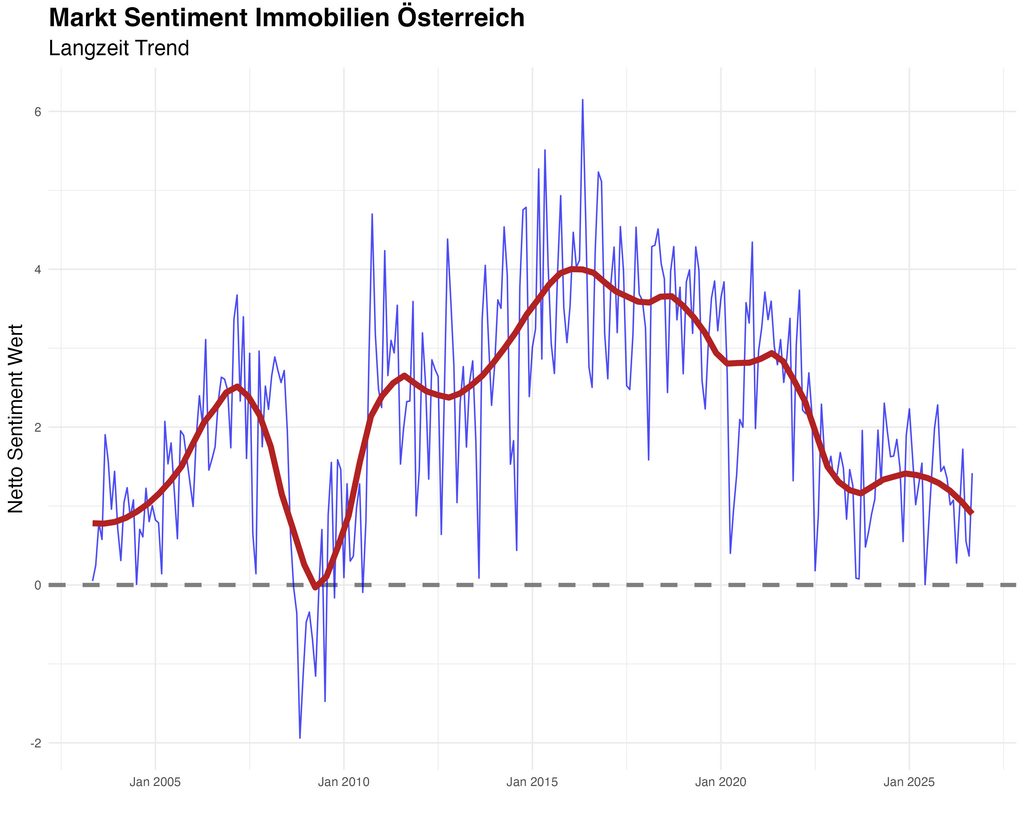
Für D-Darks ergibt sich damit im September ein zweigeteiltes Bild: Der monatliche Sentiment Index hat sich merklich verbessert, während der langfristige Trend weiter nach unten zeigt. Hinzu kommt, dass die Anfang Oktober verstärkte Berichterstattung über Probleme bei offenen Immobilienfonds in der September-Auswertung noch nicht berücksichtigt ist. Die D-Darks-Analyse basiert auf deutschsprachiger Marktkommunikation aus Medien, Unternehmen und Institutionen. Für Österreich fließt dabei unter anderem die Berichterstattung von immobilien investment in die Auswertung ein.