Der Fachverband der Immobilien- und Vermögenstreuhänder fordert eine Überprüfung des Systemrisikopuffers für Gewerbeimmobilienkredite und verweist auf Beschäftigungsverluste und den schwachen Wohnbau. Die FMA hält den Puffer angesichts gestiegener Risiken im Gewerbeimmobiliensektor sowie einer hohen NPL-Quote weiterhin für notwendig.
Der Fachverband der Immobilien- und Vermögenstreuhänder in der Wirtschaftskammer Österreich (WKÖ) fordert eine Lockerung der Finanzierungsbedingungen für die Bau- und Immobilienwirtschaft. Im Mittelpunkt der Kritik steht der sektorale Systemrisikopuffer für gewerbliche Immobilienfinanzierungen, der bis Juli 2027 auf 3,5 Prozent steigen soll.
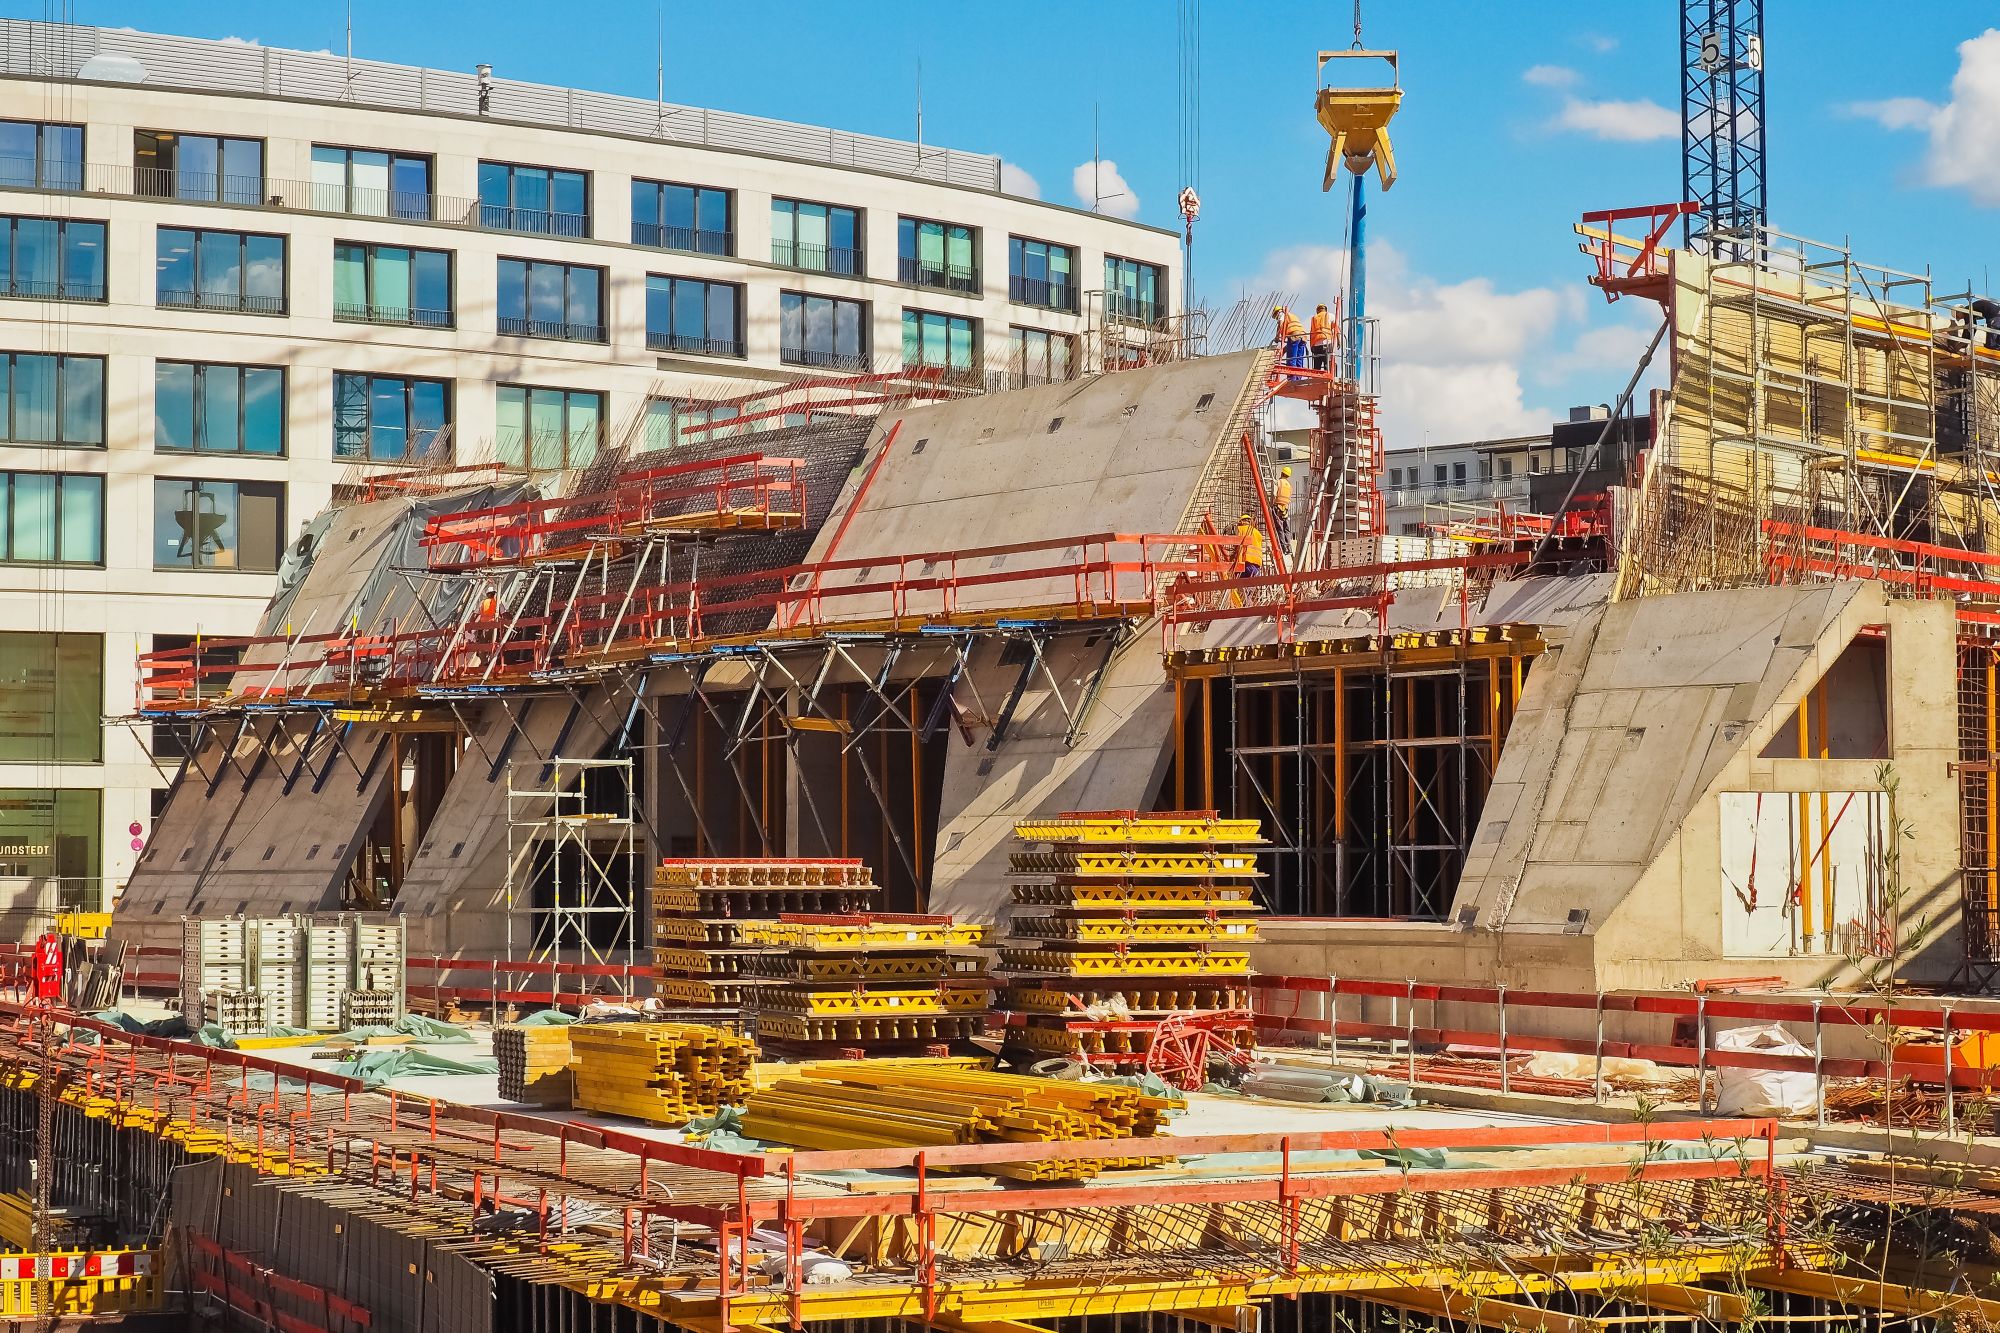
Nach Angaben des Fachverbands sind seit 2021 rund 25.000 Arbeitsplätze in der Bau- und Immobilienwirtschaft verloren gegangen, weitere 25.000 seien in den kommenden Jahren gefährdet. Der Verband sieht einen Zusammenhang zwischen erschwerten Finanzierungsbedingungen, rückläufiger Bautätigkeit und Beschäftigungsabbau.
„Die FMA verkennt, dass übermäßig restriktive Finanzierungsbedingungen längst nicht mehr nur die Immobilienbranche treffen, sondern auch Wertschöpfung und tausende Arbeitsplätze entlang der gesamten Bau- und Immobilienwirtschaft gefährden“, sagt Fachverbandsobmann Roman Oberndorfer. Bauträgersprecher Hans Jörg Ulreich kritisiert daher die Haltung der Aufsicht: „Wenn das WIFO vor den Folgen einer Maßnahme warnt und die zuständige Behörde diese Warnungen mit einem lapidaren Satz vom Tisch wischt, dann haben wir ein ernsthaftes Problem.“
Der Fachverband fordert daher eine Neubewertung der regulatorischen Rahmenbedingungen. Unterstützung sieht die Branche in einer im Sommer veröffentlichten WIFO-Untersuchung, die mögliche negative Auswirkungen des sektoralen Systemrisikopuffers auf Baukonjunktur und Finanzierung thematisiert.
Aus Sicht der Branche verschärfen zusätzliche Eigenkapitalanforderungen die ohnehin schwierige Finanzierung von Projekten. Betroffen seien nicht nur Bauträger, sondern auch Bauunternehmen, Handwerksbetriebe und weitere Dienstleister entlang der Wertschöpfungskette. „Wir befinden uns nicht in einem überhitzten Immobilienmarkt, sondern in einer Phase, in der dringend notwendige Investitionen ausbleiben“, sagt Oberndorfer. Der Wohnungsneubau sei stark zurückgegangen, während gleichzeitig Sanierungsbedarf bestehe.
Die Finanzmarktaufsicht widerspricht allerdings der Kritik, die in der WIFO-Studie geäußert wurde. In einer Replik gemeinsam mit Vertretern der OeNB verweist sie auf gestiegene Risiken bei Gewerbeimmobilienkrediten, darunter höhere Ausfallsquoten, gesunkene Immobilienpreise und schwierigere Refinanzierungsbedingungen.
Der sektorale Systemrisikopuffer, der 2025 von Finanzmarktstabilitätsgremium empfohlen wurde, soll nach dieser Argumentation die Widerstandsfähigkeit der Banken erhöhen und mögliche Verstärkungseffekte in einem Abschwung begrenzen. Das FMSG besteht aus BMF, Fiskalrat und OeNB.
Vor allem die hohe NPL-Quote im gewerblichen Immobiliensektor mache den sektoralen Systemrisikopuffer notwendig, argumentiert die FMA. Zugleich sieht die Aufsicht bislang keine Hinweise darauf, dass der Puffer die Kreditvergabe wesentlich eingeschränkt oder verteuert habe. FMA und OeNB halten ihn daher weiterhin für ein geeignetes Instrument zur Absicherung systemischer Risiken.
Demnach lag die durchschnittliche monatliche Neuvergabe von Gewerbeimmobilienkrediten vor der Ankündigung des Puffers bei rund 1,2 Milliarden Euro und danach bei durchschnittlich 1,3 Milliarden Euro, so die FMA. Gleichzeitig seien die durchschnittlichen Zinssätze für neue Gewerbeimmobilienkredite von 4,4 auf 3,3 Prozent gesunken und damit weitgehend parallel zu anderen Unternehmenskrediten verlaufen.
Der Fachverband hält jedenfalls an seiner Forderung nach einer Überprüfung der regulatorischen Rahmenbedingungen fest. Oberndorfer argumentiert, Finanzmarktstabilität und realwirtschaftliche Entwicklung müssten gemeinsam betrachtet werden. „Niemand bestreitet, dass ein stabiles Bankensystem wichtig ist. Aber die Stabilität von Banken kann nicht isoliert von der Stabilität unserer Unternehmen, der Beschäftigung und der Wohnraumversorgung betrachtet werden“, sagt Oberndorfer.
Aus Sicht der Immobilienwirtschaft seien insbesondere die Kombination aus Finanzierungskosten, Eigenkapitalanforderungen und schwacher Neubautätigkeit zu berücksichtigen. „Wir brauchen keine Entscheidung zwischen sicheren Banken und sicheren Arbeitsplätzen. Wir brauchen Rahmenbedingungen, die beides ermöglichen“, so Oberndorfer.