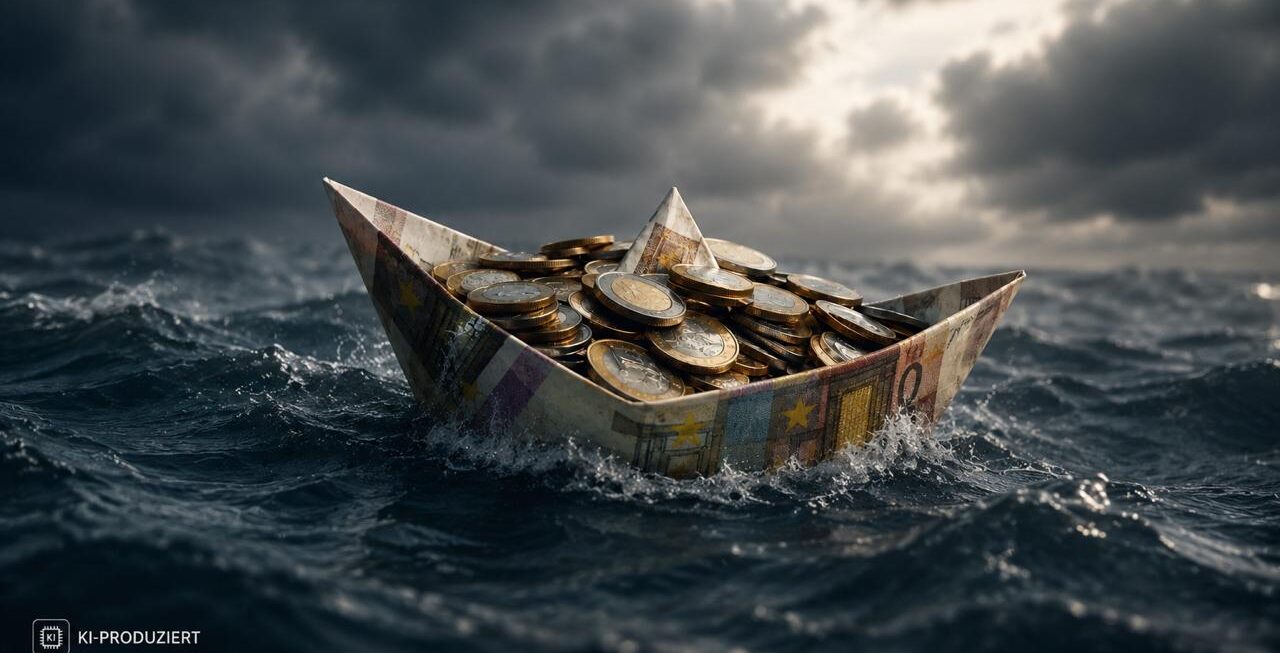
Gastkommentar von Dr. Thilo Hoffmann: Die Staaten haben sich an billiges Geld gewöhnt. Jetzt steigen die Zinsen. Und aus der nächsten Schuldenkrise könnte eine Krise des Geldes werden.
Es waren herrliche Zeiten. Staaten machten Schulden, Zentralbanken kauften die Anleihen und Zinsen gab es praktisch nicht. Also nahm man reichlich davon. An Gratisgeld gewöhnten sich die Finanzminister erstaunlich schnell.
Leider sind die Schulden geblieben. Und der Nullzins ist weg. Deutschland zahlt für zehn Jahre inzwischen wieder mehr als drei Prozent. Frankreich kämpft mit steigenden Finanzierungskosten. Amerika muss für 30 Jahre mehr als fünf Prozent bieten.
Amerika hat inzwischen rund 40 Billionen Dollar Staatsschulden. Frankreich mehr als 3,5 Billionen Euro. Italien trägt seinen Schuldenberg ohnehin seit Jahrzehnten mit mediterraner Gelassenheit. Für Zinsen gibt Washington inzwischen mehr aus als für sein Militär. Bei einem Immobilienentwickler würde irgendwann die Bank anrufen. Staaten haben es besser. Wenn sie alte Schulden zurückzahlen müssen, nehmen sie einfach neue auf.
Das funktioniert prächtig, solange jemand die Anleihen kauft. Bill Clintons Berater James Carville sagte einmal, früher habe er als Präsident, Papst oder Baseballstar wiedergeboren werden wollen; nun wolle er als Anleihemarkt wiederkommen: „You can intimidate everybody.“ Selbst Regierungen.
Und wenn die Märkte nervös werden, gibt es noch die Zentralbank. Auch das haben wir ausprobiert. Das Eurosystem kaufte über Jahre Staatsanleihen in Billionenhöhe. Die Zinsen blieben niedrig und hochverschuldete Staaten finanzierbar. Das Perpetuum mobile schien erfunden: Schulden blieben Schulden. Nur kosteten sie fast nichts.
Dann kam die Inflation. Und plötzlich hatte das Perpetuum mobile einen Konstruktionsfehler. Die Zentralbank muss die Zinsen hochhalten, um steigende Preise zu bekämpfen. Doch genau diese Zinsen bringen hochverschuldete Staaten unter Druck. Plötzlich muss der Finanzminister wieder rechnen. Am Horizont blinkt bereits das sperrige Wort Schuldentragfähigkeit.
Frankreich zeigt das Dilemma. Hohe Schulden, hohe Defizite und ein politisches System, in dem bereits eine Rentenreform zuverlässig den nationalen Vorrat an gelben Warnwesten mobilisiert. Die Mathematik verlangt Sparen. Leider gibt es da ein hartnäckiges Problem: Wahlen.
Also steigt irgendwann der Druck auf die Zentralbank. Sie kann Anleihen kaufen. Renditen drücken. Geld schaffen. Zeit kaufen. Nur hat auch das seinen Preis: Aus dem Schuldenproblem kann ein Geldproblem werden. Was dem Finanzminister hilft, kann der Währung schaden. Denn Vertrauen kann man nicht drucken.
Amerika hat es da komfortabler. Seine Schulden lauten praktischerweise auf die mächtigste Währung der Welt. Und die wird nicht nur in Amerika gebraucht. Schon Nixons Finanzminister John Connally brachte das amerikanische Privileg 1971 auf den Punkt: „The dollar is our currency, but your problem.“ Amerika schuldet Dollar. Und die kann die Fed schaffen. Das schützt vor einem klassischen Zahlungsausfall. Vor Geldentwertung schützt es nicht.
Bislang funktioniert das amerikanische exorbitant privilege glänzend. Der Dollar ist Weltleitwährung, US-Staatsanleihen sind das Rückgrat des globalen Finanzsystems. Wird die Welt unsicher, flüchten Anleger ausgerechnet in die Schulden des Landes, das immer neue Schulden macht. Amerika ist der einzige Schuldner, dem seine Gläubiger aus Angst noch mehr Geld leihen.
Doch auch dieses Privileg lebt von Vertrauen. Und ausgerechnet jetzt wird die Welt geopolitisch ungemütlicher. Der Westen braucht mehr Geld für Verteidigung, Infrastruktur, Renten und Sozialstaat. Die Ausgaben wachsen. Die Wirtschaft eher nicht. Schulden in „Sondervermögen“ umbenennen ändert an der Mathematik leider nichts. Weniger auszugeben wäre eine Möglichkeit. Dies erfreut sich politisch begrenzter Beliebtheit.
Staaten können sehr lange über ihre Verhältnisse leben. Aber irgendwann geht es nicht mehr nur um ihre Zahlungsfähigkeit, sondern um die Glaubwürdigkeit ihrer Währungen.
Die Staaten werden wir schon retten.
Die Frage ist: Wer rettet dann das Geld?