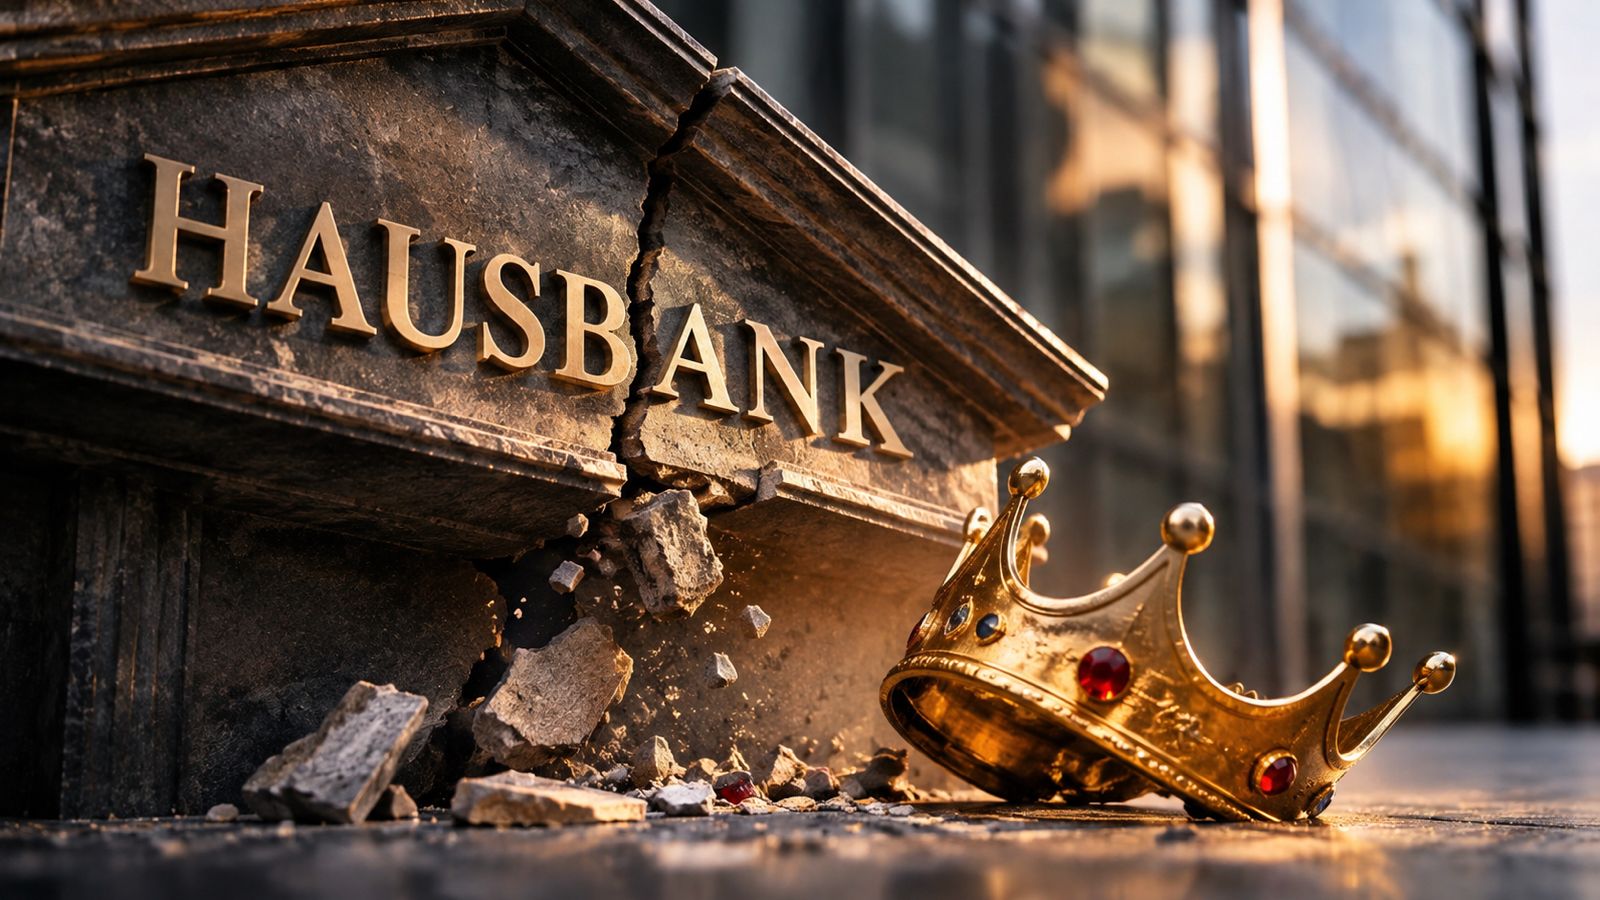
Die Zeiten, in denen man für den Wohnungskauf selbstverständlich zur Hausbank ging, sind vorbei. Eine aktuelle EY-Studie zeigt: Österreichs Kreditkunden vergleichen zunehmend Angebote, hinterfragen Konditionen und lassen sich von langjährigen Bankbeziehungen kaum noch beeindrucken. Für Banken beginnt damit ein neuer Wettbewerb um die Immobilienfinanzierung.
Wer heute eine Wohnung kaufen, ein Haus bauen oder eine Immobilie sanieren möchte, schaut genauer hin – vor allem bei der Finanzierung. Die traditionelle Hausbank hat dabei ihren jahrzehntelangen Vertrauensvorschuss weitgehend eingebüßt. Das zeigt eine aktuelle Studie von EY Österreich, die am 11. November 2026 veröffentlicht wurde. Befragt wurden 640 Bankkundinnen und Bankkunden im Alter zwischen 20 und 55 Jahren.
Das Ergebnis ist bemerkenswert: Nur noch 23 Prozent würden sich bei einem Wohnraumkredit ausschließlich an ihre Hausbank wenden. 36 Prozent würden auch bei einer anderen Bank ein persönliches Beratungsgespräch suchen, 31 Prozent Online-Vergleichsplattformen nutzen. Die Botschaft ist eindeutig: Nicht mehr die langjährige Kundenbeziehung entscheidet, sondern das bessere Angebot.
Loyalität war gestern, Konditionen zählen
Für 77 Prozent der Befragten gehören attraktive Zinssätze und Kreditkonditionen zu den wichtigsten Auswahlkriterien. Flexibilität bei Laufzeiten, Rückzahlungen und Sondertilgungen sowie persönliche Beratung und Vertrauen folgen mit jeweils 59 Prozent. Die bestehende Beziehung zur Hausbank spielt hingegen nur für 26 Prozent eine entscheidende Rolle.
„Die Zeiten, in denen die Hausbank automatisch die erste und einzige Anlaufstelle für die Finanzierung der eigenen vier Wände war, sind vorbei“, erklärt Lukas Hainzl, Director bei EY Österreich im Bereich Banking & Capital Markets.
Für die Kreditinstitute bedeutet das einen grundlegenden Wandel. Wer sich bislang auf gewachsene Kundenbeziehungen verlassen konnte, muss künftig stärker mit wettbewerbsfähigen Konditionen, transparenten Angeboten und flexiblen Finanzierungslösungen überzeugen.
Persönliche Beratung bleibt – aber bitte ohne Papierkrieg
Interessant ist, dass der Wunsch nach Digitalisierung keineswegs das Ende der klassischen Bankberatung bedeutet. Im Gegenteil: 51 Prozent der Befragten möchten ihren Wohnraumkredit vollständig persönlich in einer Filiale beantragen. Weitere 27 Prozent bevorzugen persönliche Beratung mit ergänzenden digitalen Möglichkeiten. Lediglich sieben Prozent würden den gesamten Prozess ausschließlich online abwickeln.
Was sich allerdings verändert hat, sind die Erwartungen an Geschwindigkeit und Transparenz. Dokumente mehrfach einreichen, wochenlang auf Entscheidungen warten oder unklare Kreditbedingungen akzeptieren – dafür sinkt die Geduld.
57 Prozent der Befragten würden digitale Funktionen wie den elektronischen Dokumentenupload oder die Möglichkeit, den Bearbeitungsstatus ihres Kreditantrags in Echtzeit zu verfolgen, als Verbesserung empfinden.
Die Zukunft dürfte daher weniger in der vollständig digitalen Kreditvergabe liegen als in einer intelligenten Kombination aus persönlicher Beratung und effizienten digitalen Prozessen.
Neue Chancen für Banken und Immobilienwirtschaft
Die Studie zeigt auch, dass sich die Erwartungen an Finanzierungsdienstleister erweitern. 58 Prozent der Befragten interessieren sich für zusätzliche Leistungen rund um die Immobilie. Besonders gefragt sind Energieberatung und Förderchecks mit 35 Prozent sowie Versicherungspakete mit 33 Prozent.
Gerade vor dem Hintergrund steigender Sanierungsanforderungen und der energetischen Transformation des Gebäudebestands eröffnet das neue Geschäftsfelder. Banken könnten sich künftig stärker als umfassende Partner rund um Erwerb, Finanzierung und Modernisierung von Immobilien positionieren.
Auch für Bauträger und Immobilienvermittler ist diese Entwicklung relevant. Je transparenter und flexibler Finanzierungsmöglichkeiten gestaltet werden, desto besser lassen sich potenzielle Käufer bei einer der größten Investitionsentscheidungen ihres Lebens begleiten.
Der Wettbewerb um den Immobilienkunden ist eröffnet
Die Ergebnisse verdeutlichen, dass sich nicht nur der Immobilienmarkt verändert, sondern auch das Verhalten jener Menschen, die ihn finanzieren. Kunden sind informierter, vergleichen konsequenter und erwarten neben attraktiven Zinssätzen vor allem Verlässlichkeit, Flexibilität und rasche Entscheidungen.
Die Hausbank hat damit nicht ausgedient. Aber ihre bisherige Vormachtstellung ist Geschichte. Wer künftig Wohnraumkredite vergeben will, muss sich das Vertrauen seiner Kunden bei jeder Finanzierung aufs Neue verdienen.